Een van de meest voorkomende verbetervoorstellen van het NWWI heeft betrekking op de onderbouwing van de marktwaarde aan de hand van referentiewoningen. Je hebt als taxateur zorgvuldig je referenties geselecteerd, de verschillen met het getaxeerde beschreven en je taxatierapport ter validatie aangeboden. Toch krijg je vervolgens een validatieverslag terug waarin het NWWI aangeeft dat je onderbouwing onvoldoende is.
Ik zie ontzettend veel taxatierapporten, ook van andere taxateurs, en ik zie regelmatig waar het fout gaat. Het probleem is vaak niet dat de verkeerde referentiewoningen zijn gekozen, maar dat de taxateur onvoldoende uitlegt hoe de verkoopprijzen van die referentiewoningen de getaxeerde marktwaarde ondersteunen.
In deze blog leg ik uit waar het vaak misgaat, hoe je dit eenvoudig kunt verbeteren en hoe je met een schaduwberekening het aantal verbetervoorstellen over je waardeonderbouwing drastisch kunt verminderen.
Een van de meest voorkomende NWWI-verbetervoorstellen
Wanneer het NWWI vindt dat de onderbouwing van een referentiewoning onvoldoende is, kom je in een validatieverslag regelmatig de volgende tekst tegen:
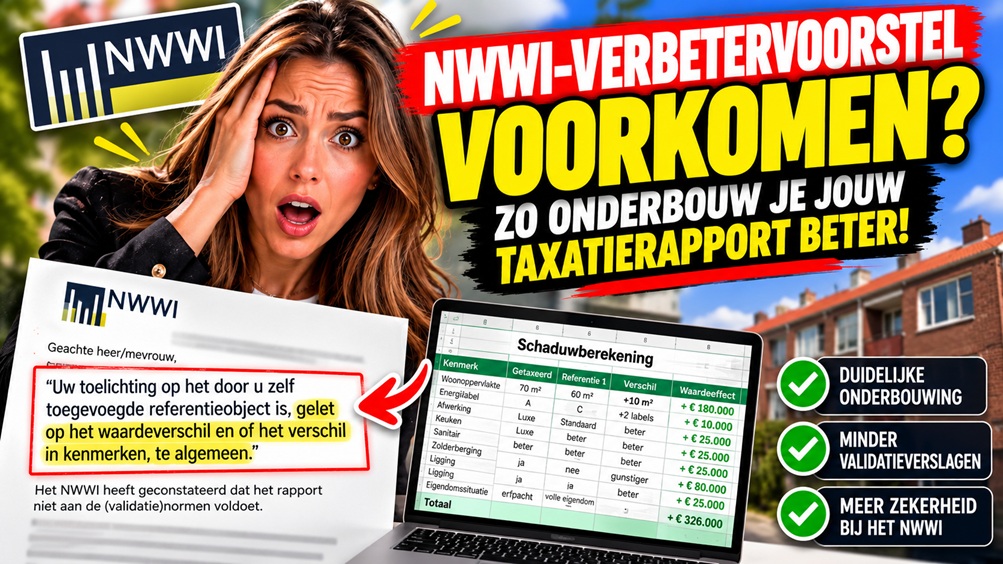
“M. Onderbouwing van de waarde van de woning. Uw toelichting op het door u zelf toegevoegde referentieobject is, gelet op het waardeverschil en of het verschil in kenmerken, te algemeen. Betreft referentie: …”
Herkenbaar? Dan is deze blog voor jou.
De boodschap van het NWWI is eigenlijk heel duidelijk. De validatiemedewerker kan op basis van jouw toelichting onvoldoende volgen hoe je vanuit de verkoopprijs van de referentiewoning tot de getaxeerde marktwaarde bent gekomen. En juist daar zit een belangrijk verschil tussen het simpelweg vergelijken van woningen en het daadwerkelijk onderbouwen van een marktwaarde.
De grootste fout: alleen de verschillen en overeenkomsten benoemen
Wat ik heel veel taxateurs zie doen, is dat ze bij het onderdeel ‘Waarom is dit referentieobject door de taxateur gebruikt?’ uitsluitend de overeenkomsten en verschillen tussen de referentiewoning en het getaxeerde beschrijven.
Ze schrijven bijvoorbeeld dat de referentiewoning vergelijkbaar is qua woningtype en bouwperiode, maar een groter perceel heeft, minder luxe is afgewerkt en over een slechter energielabel beschikt.
Maar wat voegt die toelichting nu eigenlijk toe? De lezer van het taxatierapport kan deze verschillen zelf ook al in één oogopslag zien in de referentievergelijker. Daar staat immers per kenmerk aangegeven of de referentiewoning beter, vergelijkbaar of minder is ten opzichte van het getaxeerde.
Waar het werkelijk om gaat, is dat je het verschil in waarde tussen het getaxeerde en de referentiewoning verklaart. Je moet als taxateur duidelijk maken welke kenmerken verantwoordelijk zijn voor dat waardeverschil, hoe zwaar deze kenmerken meewegen en waarom jouw uiteindelijke waardering logisch is.
Het gaat dus niet om het beschrijven van de verschillen, maar om het verklaren van het verschil in waarde!
Dat is precies waar het bij veel taxateurs misgaat en waarom ze vervolgens een validatieverslag ontvangen.
Hoe moet je het verschil in waarde dan wél onderbouwen?
Stel dat je een referentiewoning hebt geselecteerd die vrijwel volledig vergelijkbaar is met het getaxeerde. Hetzelfde woningtype, dezelfde bouwperiode, een vergelijkbare woonoppervlakte, ligging, afwerking en onderhoudstoestand. Wanneer er nauwelijks relevante verschillen zijn en de gecorrigeerde verkoopprijs goed aansluit op de getaxeerde marktwaarde, kan een eenvoudige toelichting voldoende zijn:
“Vergelijkbaar, zie alle overeenkomstige kenmerken.”
Maar in de praktijk zijn woningen natuurlijk zelden volledig identiek. Vrijwel altijd zijn er kenmerken waarop de referentiewoning beter of slechter scoort. En dan moet je gaan uitleggen wat die verschillen betekenen voor de waarde.
Stel bijvoorbeeld dat de referentiewoning een 10% groter perceel heeft, maar dat het getaxeerde veel beter is afgewerkt en over een aanzienlijk beter energielabel beschikt. Uit jouw schaduwberekening blijkt dat het getaxeerde per saldo circa € 40.000 meer waard is dan de referentiewoning.
Dan zou je de volgende toelichting kunnen gebruiken:
“Vergelijkbaar op basis van type woning, bouwperiode, woonoppervlakte, ligging en staat van onderhoud. Het verschil in waarde kan worden verklaard door de betere afwerking en het betere energielabel bij het getaxeerde. De reden dat dit verschil in waarde relatief meevalt, kan worden verklaard door het grotere perceeloppervlak bij de referentiewoning.”
Of iets anders verwoord:
“Vergelijkbaar op basis van type woning, bouwperiode, woonoppervlakte, staat van onderhoud, ligging en aanwezigheid van berging en balkon. Het verschil in waarde (rekening houdende met het wat grotere perceeloppervlak bij de referentiewoning) kan worden verklaard door de betere afwerking en het betere energielabel bij het getaxeerde.”
Kijk, dit zijn toelichtingen waar een lezer van het taxatierapport daadwerkelijk iets aan heeft. Je benoemt niet alleen de verschillen, maar legt ook uit waarom het getaxeerde per saldo meer waard is dan de referentiewoning.
Wees specifiek: waarom is iets beter of slechter?
Een ander punt waarop het vaak misgaat, is dat taxateurs veel te algemeen zijn in hun omschrijving van de verschillen. Ze geven bijvoorbeeld aan dat het getaxeerde luxer is afgewerkt dan de referentiewoning, zonder verder uit te leggen waarom.
Maar wat bedoel je precies met luxer? Heeft het getaxeerde een modernere keuken? Een luxere badkamer? Zijn er hoogwaardige afwerkvloeren aanwezig? Is de woning recent volledig gemoderniseerd?
Een veel betere toelichting zou zijn:
“Het getaxeerde is moderner en luxer afgewerkt. Dit is met name zichtbaar in de keuken, de sanitaire ruimtes en de afwerkvloeren.”
Hetzelfde geldt voor andere kenmerken. Stel dat het getaxeerde een balkon heeft en de referentiewoning over een royaal dakterras beschikt. Schrijf dan niet alleen dat de referentiewoning beter scoort op gebouwgebonden buitenruimte, maar leg ook uit waarom.
Bijvoorbeeld:
“De referentiewoning beschikt over aanzienlijk meer gebouwgebonden buitenruimte, doordat deze in tegenstelling tot het getaxeerde niet alleen over een balkon, maar over een royaal dakterras beschikt.”
Zo maak je duidelijk wat het verschil daadwerkelijk inhoudt. Vervolgens moet je bij de waardeonderbouwing uitleggen welke invloed dat verschil heeft op de marktwaarde.
Hetzelfde geldt voor bijvoorbeeld doelmatigheid, ligging, energielabel en eigendomssituatie. Wanneer je aangeeft dat een bepaald kenmerk beter of slechter is, moet voor de lezer duidelijk zijn waarom je dat vindt en wat de betekenis daarvan is voor de waarde.
Bij grote waardeverschillen komt de navolgbaarheid in het gedrang
Tot zover is het eigenlijk niet zo ingewikkeld. Maar wat gebeurt er wanneer er een heel groot verschil zit tussen de verkoopprijs van de referentiewoning en de getaxeerde marktwaarde?
Stel dat je een woning taxeert op € 1.000.000 en een referentiewoning gebruikt met een naar de waardepeildatum geïndexeerde verkoopprijs van € 700.000. Dan moet je dus een waardeverschil van maar liefst € 300.000 verklaren.
In zo’n situatie kom je er meestal niet met een algemene toelichting dat het getaxeerde een groter woonoppervlak, een betere afwerking en een gunstiger energielabel heeft. Het NWWI zal willen kunnen volgen hoe deze verschillen samen dat aanzienlijke waardeverschil verklaren.
Je moet dan veel specifieker worden en de afzonderlijke waardeverschillen zoveel mogelijk kwantificeren.
Een voorbeeld van zo’n toelichting is:
“Vergelijkbaar op basis van woningtype, bouwperiode, ligging en staat van onderhoud. Het verschil in waarde kan met name worden verklaard door het aanzienlijk grotere woonoppervlak bij het getaxeerde (circa +€ 250.000), het betere energielabel (circa +€ 20.000) en de betere afwerking (circa +€ 60.000). De reden dat dit verschil in waarde relatief meevalt, kan worden verklaard door het grotere perceeloppervlak bij de referentiewoning (circa -€ 30.000).”
De genoemde bedragen zijn uiteraard fictief en dienen alleen als voorbeeld. In dit geval kom je met de afzonderlijke waardecorrecties uit op een totaal verschil van € 300.000.
Dit maakt de onderbouwing veel beter navolgbaar. De validatiemedewerker kan nu zien hoe jij de verschillen tussen de woningen hebt vertaald naar de marktwaarde.
Let wel: het is niet de bedoeling dat je zomaar bedragen gaat verzinnen om op de gewenste taxatiewaarde uit te komen. De correcties moeten voortkomen uit jouw marktkennis, de beschikbare marktgegevens en je waarderingsanalyse. Bovendien moet je bij grote verschillen kritisch blijven beoordelen of de gekozen referentiewoning überhaupt voldoende vergelijkbaar is.
Mijn belangrijkste tip: maak altijd een schaduwberekening!
En daarmee komen we bij misschien wel mijn belangrijkste advies om NWWI-verbetervoorstellen over je waardeonderbouwing te voorkomen: maak bij iedere taxatie een schaduwberekening.
Een schaduwberekening is eigenlijk niets meer dan een Excelbestand waarin je per referentiewoning gaat plussen en minnen. Je begint met de (eventueel geïndexeerde) verkoopprijs van de referentiewoning en beoordeelt vervolgens per relevant kenmerk hoeveel het getaxeerde meer of minder waard is.
Heeft het getaxeerde een groter woonoppervlak? Dan neem je daarvoor een positieve correctie op. Is de referentiewoning luxer afgewerkt? Dan komt daar een negatieve correctie tegenover te staan. Hetzelfde doe je voor bijvoorbeeld de ligging, het energielabel, de doelmatigheid, de buitenruimte en andere waardeverschillen.
Wanneer je alle correcties bij elkaar optelt, ontstaat er een gecorrigeerde waarde-indicatie vanuit de betreffende referentiewoning. Door dit bij meerdere referenties te doen, krijg je een veel beter beeld van de onderbouwing van jouw getaxeerde marktwaarde.
En hier zit nu precies de kracht van die schaduwberekening. Je dwingt jezelf namelijk om daadwerkelijk na te denken over de waarde-invloed van ieder verschil. Soms kom je er tijdens het plussen en minnen achter dat je eigen onderbouwing helemaal geen kant op slaat. Je hebt bijvoorbeeld allerlei positieve kenmerken benoemd, maar wanneer je de afzonderlijke correcties optelt, kom je bij lange na niet in de buurt van de waarde die je hebt getaxeerd.
Dan weet je dat er iets niet klopt. Misschien heb je bepaalde kenmerken te zwaar of juist te licht meegewogen, misschien is de gekozen referentiewoning onvoldoende vergelijkbaar of misschien moet je zelfs kritisch opnieuw naar je getaxeerde marktwaarde kijken.
En dat is precies wat je wilt ontdekken voordat je het taxatierapport ter validatie aanbiedt, in plaats van nadat je een validatieverslag hebt ontvangen.
Het maken van zo’n schaduwberekening kost je in de praktijk nauwelijks extra tijd wanneer je dit eenmaal gewend bent. Sterker nog, ik ben ervan overtuigd dat je er uiteindelijk juist heel veel tijd mee bespaart. Mijn verwachting is dat je met deze werkwijze het aantal verbetervoorstellen over een onvoldoende onderbouwde waarde met wel 98% kunt verminderen. Dat is uiteraard mijn praktijkinschatting en geen gegarandeerd percentage.
Een bijkomend voordeel is dat je de schaduwberekening kunt bewaren in je taxatiedossier. Zo kun je ook achteraf laten zien hoe je de verschillende waardeverschillen hebt beoordeeld en hoe je tot jouw waardering bent gekomen.
Zelf vermeld ik daarom bij het onderdeel ‘Hoe ben ik aan deze waarden gekomen?’ ook dat ik een uitgebreide schaduwberekening heb opgesteld en deze in mijn taxatiedossier heb opgeslagen.
Leer werken met een schaduwberekening bij Leren Taxeren
Wil je leren hoe je een goede schaduwberekening maakt en hoe je de verschillen tussen referentiewoningen op een navolgbare manier vertaalt naar de marktwaarde?
In onze cursus Leren Taxeren behandelen we dit uitgebreid. Je krijgt daarbij ook het Excelbestand voor de schaduwberekening dat je direct kunt gebruiken bij je eigen taxaties.
Mijn advies is simpel: stop met het uitsluitend opsommen van overeenkomsten en verschillen bij je referentiewoningen. Zorg dat je daadwerkelijk verklaart waarom het getaxeerde meer of minder waard is en maak die verklaring zo navolgbaar mogelijk. Zeker wanneer er grote waardeverschillen zijn, moet je de afzonderlijke correcties duidelijk kunnen onderbouwen.
Maak die schaduwberekening, bewaar hem in je taxatiedossier en gebruik de uitkomsten om je toelichtingen bij de referentiewoningen concreet en overtuigend te maken.
Dat scheelt je een hoop onnodige validatieverslagen, frustratie en tijd.
Heel veel succes met je volgende taxatie en graag tot een volgende blog of bij onze cursus Leren Taxeren!
