
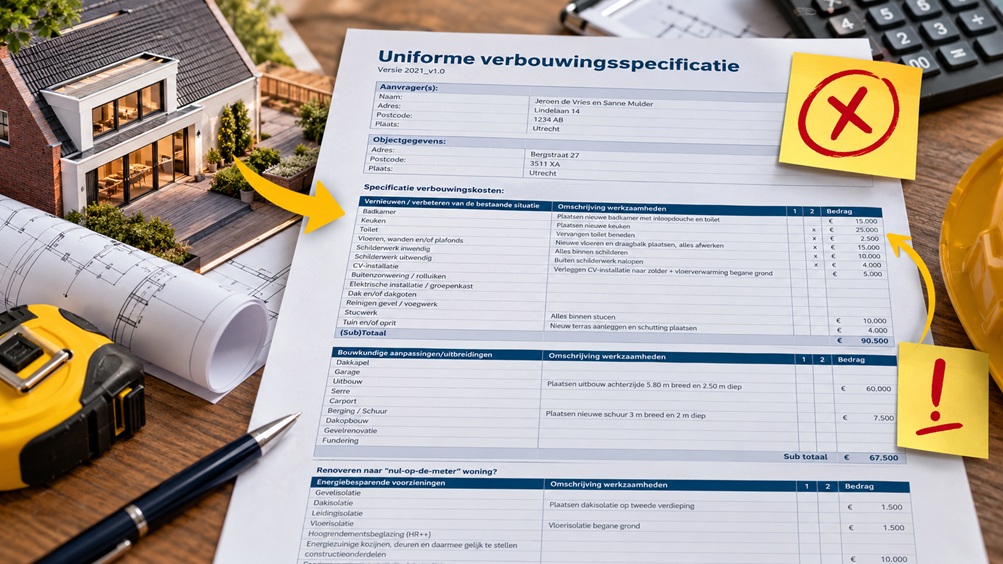
Wie een woning koopt en deze wil verbouwen, krijgt er vrijwel altijd mee te maken: de uniforme verbouwspecificatie. Een document waarin je aangeeft welke werkzaamheden je gaat uitvoeren en hoeveel geld je daarvoor nodig hebt. Klinkt eenvoudig, toch? Toch zien wij als taxateurs dat dit document ontzettend vaak verkeerd wordt ingevuld. En dat is vervelend, want een verkeerd ingevulde verbouwspecificatie kan ervoor zorgen dat een taxatierapport niet direct wordt gevalideerd door het NWWI. Het gevolg? Extra werk voor de taxateur, vertraging voor de hypotheekadviseur en uiteindelijk een klant die langer op zijn financiering moet wachten.
In deze blog leggen wij uit waar het in de praktijk het vaakst misgaat. Een blog voor zowel taxateurs als consumenten, want uiteindelijk hebben beide partijen er belang bij dat de verbouwspecificatie in één keer goed wordt ingevuld.
1. Zelf extra kostenposten toevoegen? Niet doen!
Een van de meest voorkomende fouten is dat klanten zelf extra regels of kostenposten toevoegen aan de uniforme verbouwspecificatie. De verbouwspecificatie wordt regelmatig als Excelbestand aangeleverd en Excel heeft natuurlijk een groot voordeel: je kunt er van alles in aanpassen. Maar dat is bij een uniforme verbouwspecificatie nu juist niet de bedoeling. Wij zien bijvoorbeeld dat klanten zelf regels toevoegen voor architectkosten, gordijnen, bouwbegeleiding of bijvoorbeeld een post ‘onvoorzien’ die niet als afzonderlijke post in het oorspronkelijke formulier staan.
Het probleem is dat de verbouwspecificatie niet voor niets uniform is. Er zijn vaste categorieën waarin de werkzaamheden moeten worden ondergebracht, zoals keuken, badkamer, installaties en vloeren, wanden en plafonds. Het is dus niet de bedoeling dat iedereen zijn eigen indeling gaat bedenken. Ons advies is daarom om uitsluitend de bestaande velden te gebruiken en ervoor te zorgen dat de werkzaamheden bij de juiste categorie worden ondergebracht. Daarbij geldt uiteraard dat alleen kosten mogen worden opgenomen die binnen de geldende regels voor de verbouwspecificatie vallen.
Wij proberen onze klanten daarom zoveel mogelijk de verbouwspecificatie rechtstreeks via onze taxatiesoftware te laten invullen. Daar kunnen klanten niet zomaar zelf nieuwe kostenposten aanmaken. Dat scheelt ons als taxateurs een hoop correctiewerk.
2. De verkeerde vinkjes zetten: een klassieker
In de uniforme verbouwspecificatie kunnen bij de verschillende werkzaamheden twee belangrijke zaken worden aangegeven. Het eerste betreft de vraag of de werkzaamheden noodzakelijk zijn vanwege direct noodzakelijk herstel van achterstallig onderhoud. Het tweede betreft de vraag of de opdrachtgever de werkzaamheden zelf gaat uitvoeren. En juist bij deze twee vinkjes gaat het ontzettend vaak fout. Niet alleen bij consumenten, maar ook bij hypotheekadviseurs die hun klanten helpen bij het invullen.
Een oude badkamer is niet automatisch achterstallig onderhoud
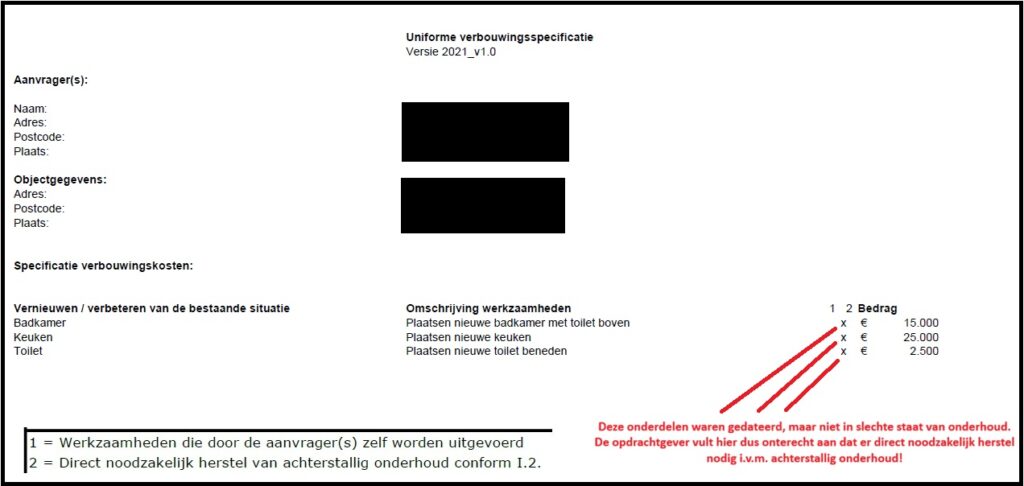
Stel, wij taxeren een woning met een badkamer uit 1995. De badkamer is gedateerd, de tegeltjes zijn niet meer van deze tijd en de klant wil alles vervangen. Helemaal prima natuurlijk. Maar vervolgens zien wij in de verbouwspecificatie dat is aangevinkt dat de badkamer vanwege direct noodzakelijk herstel van achterstallig onderhoud moet worden vernieuwd. Dat klopt natuurlijk niet zomaar. Een badkamer kan oud en lelijk zijn, maar technisch nog uitstekend functioneren. Dat de koper graag een moderne badkamer wil, maakt de vervanging nog niet direct noodzakelijk.
Het vinkje voor direct noodzakelijk herstel is bedoeld voor situaties waarin daadwerkelijk sprake is van een gebrek dat herstel noodzakelijk maakt. Denk bijvoorbeeld aan ernstige lekkages of een badkamer die technisch niet meer veilig of bruikbaar is.
Een voorbeeld uit de praktijk:
Zelf een badkamer plaatsen voor € 30.000?
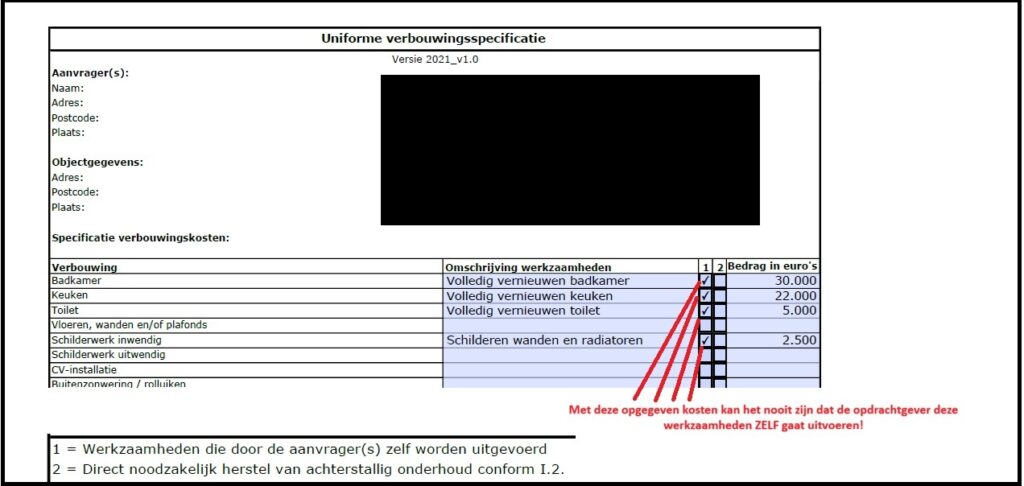
Het tweede vinkje dat regelmatig verkeerd wordt gebruikt, is het vinkje waarmee de klant aangeeft de werkzaamheden zelf uit te voeren. Een praktijkvoorbeeld: een klant geeft aan voor € 30.000 een nieuwe badkamer te gaan realiseren. Tegelijkertijd staat aangevinkt dat hij alle werkzaamheden zelf gaat uitvoeren. Dat roept natuurlijk vragen op. Wanneer iemand zelf zijn badkamer sloopt, sanitair aanschaft, tegels plaatst en de badkamer afwerkt, liggen de kosten doorgaans aanzienlijk lager dan wanneer een professioneel badkamerbedrijf de volledige verbouwing uitvoert.
Een bedrag van € 30.000 is niet onmogelijk bij zelfwerkzaamheid, bijvoorbeeld wanneer er bijzonder luxe materialen worden toegepast. Maar het is wel een bedrag waarbij wij als taxateurs kritisch moeten doorvragen. Wordt de badkamer daadwerkelijk zelf geplaatst? Of gaat er toch een aannemer of badkamerbedrijf aan de slag? De opgegeven kosten en de aangevinkte uitvoeringswijze moeten met elkaar overeenkomen.
Een voorbeeld uit de praktijk:
3. Architectkosten, steigers en bouwketen: het NWWI stelt grenzen
Dit is een interessante. En wat ons betreft ook een punt waar nog wel wat onduidelijkheid over bestaat. In de NWWI-validatie-update van 27 oktober 2026 zijn taxateurs geïnformeerd over de wijze waarop bepaalde kosten in de uniforme verbouwspecificatie mogen worden opgenomen. Daarbij is onder andere aangegeven dat kosten voor bijvoorbeeld architecten, steigers, bouwketen en mobiele toiletten (dixies) niet als afzonderlijke verbouwpost mogen worden opgevoerd.
Dit is wat het NWWI daarover heeft geïnstrueerd aan alle taxateurs:
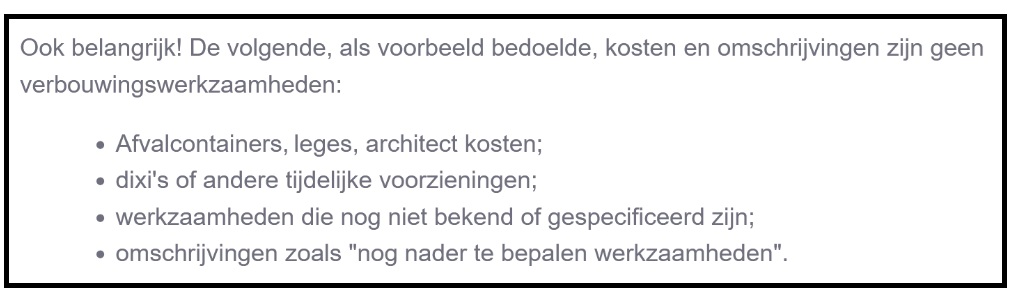
Dus dit mag dus niet (meer):

Maar daar ontstaat natuurlijk een interessante situatie. Stel dat een klant een flinke verbouwing gaat uitvoeren en daarbij € 50.000 kwijt is aan architectkosten, steigers, een bouwkeet en andere bijkomende kosten. Die kosten zijn er gewoon. De klant moet ze betalen en wil ze wellicht ook meefinancieren. Maar hoe moet dat dan? Wij hebben deze vraag daadwerkelijk aan het NWWI voorgelegd. Hoe moet een klant dergelijke kosten verwerken wanneer deze niet afzonderlijk in de verbouwspecificatie mogen worden opgenomen? Op die vraag kregen wij geen concreet antwoord.
Een mogelijke oplossing lijkt om bepaalde bijkomende kosten toe te rekenen aan de bestaande verbouwposten waarop deze betrekking hebben. Maar of en onder welke voorwaarden dat is toegestaan, is daarmee nog niet duidelijk. Het is uiteindelijk aan de hypotheekadviseur en geldverstrekker om te beoordelen welke kosten kunnen worden meegefinancierd en hoe deze verantwoord moeten worden. Wat in ieder geval belangrijk is: ga niet op eigen houtje allerlei extra kosten opvoeren onder de post ‘Overig’ of ‘Anders’. Dat kan problemen opleveren bij de validatie van het taxatierapport. Wat ons betreft zou het prettig zijn wanneer hierover vanuit het NWWI meer duidelijkheid komt, want dit zijn kosten waar consumenten in de praktijk gewoon mee te maken krijgen.
4. Een verbouwspecificatie moet in het Nederlands worden ingevuld
Wij werken regelmatig voor internationale klanten en die vullen hun verbouwspecificatie uiteraard het liefst in het Engels in. Begrijpelijk, maar voor het taxatierapport levert dat een probleem op. De verbouwspecificatie die in het taxatierapport wordt verwerkt, moet namelijk in het Nederlands zijn opgesteld. Een Engelstalige omschrijving van werkzaamheden zorg dat je een verbetervoorstel (validatieverslag) krijgt van het NWWI.
Als taxateur zul je de werkzaamheden dus moeten vertalen voordat je het rapport ter validatie aanbiedt. Ons advies aan consumenten is daarom om de werkzaamheden direct in het Nederlands te omschrijven. En lukt dat niet? Dan zal de taxateur de omschrijvingen moeten controleren en waar nodig vertalen.
5. Zijn de opgegeven verbouwkosten eigenlijk wel realistisch?
Als taxateur moeten wij niet alleen beoordelen wat de klant gaat verbouwen, maar ook of de opgegeven kosten aannemelijk zijn. Dat klinkt logisch, maar in de praktijk zien wij regelmatig bedragen voorbijkomen die niet goed aansluiten bij de werkzaamheden. Een complete nieuwe badkamer voor € 5.000 bijvoorbeeld. Is dat onmogelijk? Nee, zeker niet. Wanneer iemand zelf de werkzaamheden uitvoert en relatief goedkope materialen gebruikt, kan dat onder bepaalde omstandigheden best haalbaar zijn. Maar wanneer diezelfde klant aangeeft dat een professioneel badkamerbedrijf de volledige badkamer voor € 5.000 gaat vernieuwen, wordt het een ander verhaal.
Hetzelfde geldt voor bijvoorbeeld een complete nieuwe keuken voor € 2.000 of een forse uitbouw waarvoor slechts € 15.000 wordt begroot. De taxateur moet beoordelen of de opgegeven kosten realistisch zijn en dit op de daarvoor bestemde plaats in het taxatierapport aangeven. Zijn de kosten niet aannemelijk? Dan moet je daar als taxateur iets mee doen. Bijvoorbeeld door aanvullende informatie op te vragen, de klant om een offerte te vragen of de kostenraming te laten aanpassen. Een verbouwspecificatie is immers geen verlanglijstje waarop je zomaar wat bedragen kunt invullen.
6. Werkzaamheden onder de verkeerde categorie plaatsen
Nog zo’n fout die wij regelmatig tegenkomen: werkzaamheden die onder de verkeerde kostenpost worden ingevuld. Recent hadden wij bijvoorbeeld een klant die een dakkapel wilde plaatsen. De kosten daarvoor waren echter opgenomen onder de categorie ‘Dakopbouw’. Maar een dakkapel is natuurlijk iets anders dan een dakopbouw. Het lijkt misschien een detail, maar voor een correcte verwerking van de verbouwing is het belangrijk dat werkzaamheden bij de juiste categorie worden ondergebracht.
Hetzelfde geldt voor de post ‘Vloeren, wanden en plafonds’. Daar horen de werkzaamheden thuis die betrekking hebben op deze onderdelen van de woning. Het is niet de bedoeling om bijvoorbeeld het stucwerk onder een willekeurige andere post onder te brengen omdat daar toevallig nog ruimte is. Als taxateur moet je daarom goed controleren of de werkzaamheden logisch zijn ingedeeld. En klopt iets niet? Dan bespreek je dit met de klant en zorg je ervoor dat de werkzaamheden onder de juiste post worden opgenomen.
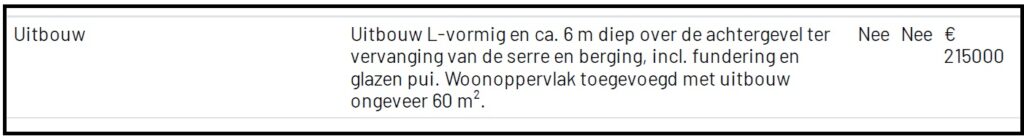
7. Extra woonoppervlakte? Vergeet het aantal vierkante meters niet!
Dit is misschien wel een van de belangrijkste aandachtspunten bij een taxatie met verbouwing. Wanneer een klant werkzaamheden uitvoert waardoor de woonoppervlakte toeneemt, moet duidelijk zijn hoeveel extra vierkante meters woonoppervlakte daarmee naar verwachting worden gerealiseerd. Denk bijvoorbeeld aan het plaatsen van een dakopbouw, het realiseren van een uitbouw of het plaatsen van een dakkapel. Alleen aangeven dat er een dakopbouw wordt geplaatst, is niet voldoende. Want wordt de woning hierdoor 10 m² groter? Of misschien wel 35 m²? Dat maakt voor de marktwaarde na verbouwing natuurlijk een enorm verschil.
Dus zo:
8. Een dakterras aanleggen? Hoe groot wordt het?
Niet alleen extra woonoppervlakte is belangrijk. Ook wanneer een klant gebouwgebonden buitenruimte gaat realiseren, moet duidelijk zijn hoeveel vierkante meters erbij komen. Stel dat een klant aangeeft een dakterras te willen realiseren. Prima, maar hoe groot wordt dat dakterras? Een dakterras van 8 m² heeft immers een andere invloed op de marktwaarde dan een dakterras van 40 m².
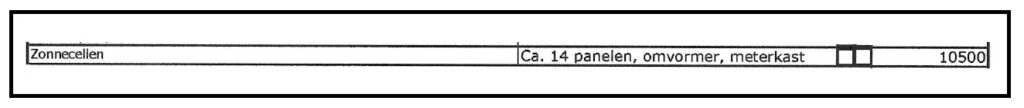
9. Zonnepanelen plaatsen? Vermeld ook hoeveel!
Een andere veelvoorkomende verbouwing is het plaatsen van zonnepanelen. Wij zien regelmatig dat klanten simpelweg ‘plaatsen zonnepanelen’ invullen, met daarachter een bedrag van bijvoorbeeld € 6.000. Maar hoeveel zonnepanelen worden er eigenlijk geplaatst? Vier? Acht? Zestien? Dat is relevante informatie voor de taxateur, onder andere bij de beoordeling van de toekomstige energieprestatie van de woning.
Dus zo:
10. De taxateur blijft verantwoordelijk voor de controle
Tot slot misschien wel het belangrijkste punt van deze hele blog. De uniforme verbouwspecificatie wordt doorgaans door de klant ingevuld, soms met hulp van de hypotheekadviseur. Maar dat betekent niet dat de taxateur de informatie vervolgens klakkeloos kan overnemen. Integendeel. Als taxateur moet je kritisch kijken naar de opgegeven werkzaamheden, de kosten, de indeling en de gevolgen voor de woning.
Zijn de werkzaamheden duidelijk omschreven? Zijn de kosten realistisch? Kloppen de vinkjes? Wordt er extra woonoppervlakte gerealiseerd? En zijn de plannen voldoende onderbouwd om de marktwaarde na verbouwing vast te stellen? Het zijn allemaal zaken die je moet controleren voordat je het taxatierapport indient. En consumenten doen er verstandig aan de verbouwspecificatie zorgvuldig in te vullen. Want hoe beter de informatie wordt aangeleverd, hoe sneller de taxateur zijn werk kan doen.
Een taxatie met verbouwing maken? Leer hoe het werkt!
Een taxatie met verbouwing is meer dan simpelweg een bedrag invullen bij de marktwaarde na verbouwing. Als taxateur moet je begrijpen welke werkzaamheden worden uitgevoerd, hoe je deze beoordeelt en hoe je de toekomstige marktwaarde op een juiste en goed onderbouwde manier vaststelt.
Bij Leren Taxeren hebben wij daarom een speciale praktijkles ontwikkeld over het taxeren van woningen met een verbouwing.
In deze videoles nemen wij je mee door het proces en laten wij zien waar je als taxateur op moet letten.
Wil jij leren hoe je een taxatie met verbouwing correct uitvoert?
Bekijk dan onze praktijkles ‘Taxatie met verbouwing‘ op Leren Taxeren.
